Показаны сообщения с ярлыком oil&gas. Показать все сообщения

воскресенье, 28 февраля 2016 г.

вторник, 9 февраля 2016 г.

Banking Sector Exposure to Oil&Gas Companies

В связи с тем, что в нефтяной индустрии ожидаются серьезные проблемы с обслуживанием долгов, логично предположить, что это может повлечь за собой так же серьезные проблемы у банков, кредитующих отрасль.
Вот тут приводятся данные по американским банкам.


Как видим, здесь у многих созданы резервы в районе 5-6% от портфеля. Однако если посмотреть на канадские банки, то тут как говорится и конь не валялся, резервы находятся на уровне 0.5-1%, что конечно выглядит смешным по текущей ситуации.


В общем, если у нефтяников начнутся дефолты, то будет ай-ай-ай :))

Update
Вот еще график, как американский банковский сектор против канадского торгуется.

America`s Oil&Gas Companies Debt

Вчера сообщение о том, что Chesapeake привлекает юристов, для консультаций о реструктуризации долгов, в моменте вызвало падение ее акций на 50%, потом правда отскок произошел, когда они стали говорить, что банкротиться пока не собираются, но по итогам дня падение составило 33%. Также появились сообщения о возможном банкротстве более мелких компаний, что тоже сильно обвалило их акции. В общем в ближайшее время такие вещи я думаю будут происходить регулярно. Как определить наиболее вероятных кандидатов?

Вот есть такая табличка с financials американской нефтянки у кого денег зарабатываемых за счет операционной деятельности не хватает на закрытие потребностей в инвестициях. Причем тут разные компании присутствуют, начиная с диверсифицированных гигантов, и заканчивая совсем мелочью.


Из этой таблички можно некоторые выводы сделать и наметить темы куда дальше копать, в поисках конкретных идей. Жалко конечно, что они сделали колонку (EBITDA - Capex), вместо FCF, потому что это далеко не всегда близкие величины, но да ладно, будем использовать то что есть. Также надо проверять Total Debt, поскольку Net Debt может быть значительно меньше.

Из крупных и средних компаний, которые на слуху сразу бросается в глаза тяжелое положение ConocoPhillips, Anadarco, Chesapeake, Continental, Freeport, Marathon, Noble в силу значительного долга debt/ebitda > 3 и значительного предполагаемого отрицательного FCF, который сложно будет выправить за счет сокращения инвестиций в следствие того, что значительную часть добычи у этих компаний составляет shale oil, для поддержания добычи которой необходимо постоянно бурить новые скважины.

Причем здесь следует помнить, что это данные за 4 кв. 2014 - 3 кв. 2015, когда цены были существенно выше, чем сейчас. Вот тут есть оценки того, что может быть по текущему году. И тут мы видим, что в группу риска уже попадают почти все компании сектора E&P. Другое дело, что надо разбираться исходя из каких предположений строился прогноз.


Однако тяжелое финансовое положение этих компаний вовсе не обязательно означает, что они резко сократят добычу. Эта ситуация просто означает, что текущим кредиторам и акционерам этих компаний скорее всего ничего хорошего не светит при сохранении низких цен на нефть. Компании могут обанкротиться, быть поглощены другими игроками, реструктурированы, при этом их будущая добыча будет определяться экономикой имеющихся у них месторождений.

Еще для многих средних и мелких компаний важным показателем является borrowing base (это некоторая экономическая оценка запасов месторождений), которая будет значительно снижаться из-за резкого падения цен на нефть. Соответственно, поскольку у многих запасы служат залогом по кредитам, у них возникнут серьезные проблемы с рефинансированием долгов. Вот здесь есть небольшая табличка, показывающая снижение этого показателя для ряда мелких и средних компаний, для более крупных и известных компаний надо искать отдельно.


Есть еще котировки бондов, из которых можно сделать определенные выводы, т.е. у компании например пока инвестиционный рейтинг, но торгуется она уже как junk.
Вот например есть такая, правда уже устаревшая табличка.


Ну и на всякий случай приведу исторические данные по основным компаниям.


В общем для желающих пощекотать себе нервы и при условии верного анализа хорошо заработать сейчас в этом секторе открываются прекрасные возможности. Однако для этого надо конечно серьезно поработать и естественно ни одну цифру из приведенных таблиц не принимать на веру, а самостоятельно копаться во всех отчетах.

Enjoy!

понедельник, 8 февраля 2016 г.

Oil Price Forecasts

Поскольку всех в нашей стране волнует цена на нефть, то я решил сделать пост, где в дополнение к посту с некоторыми фундаментальными соображениями буду собирать публичные прогнозы известных личностей и давать к ним свой краткий комментарий. Причем собираться будут разные прогнозы, как разумные, так и странные и даже идиотские. Пост пока очень не полный и будет периодически обновляться: будут добавляться как какие то старые прогнозы (декабрь 2015 - январь 2016), так и свежие. Если я чего то существенное упустил, присылайте ссылки, я буду их добавлять.

Пока не придумал лучшей классификации, буду делить прогнозы на 3 группы: хорошие, странные, идиотские. Естественно, мое мнение не является истиной в последней инстанции, и возможно я тоже через какое то время буду выглядеть идиотом :))
В общем поехали!


Хорошие прогнозы

  1. Дата 08.02.2016                                                                                                                         
    К хорошим могу отнести прогноз главы крупнейшего в мире нефтетрейдера Vitol, который ждет диапазон 40-60 в течение ближайших 10 лет. Этот человек очень хорошо знает рынок как со стороны спроса, так и со стороны предложения, и успешно руководит крупнейшим оператором на рынке; у них и в 2014 и в 2015 неплохой профит получился. Другое дело, что может быть я бы сейчас так далеко не заглядывал, но на ближайшие 4-5 лет это будет вполне вероятным вариантом на мой взгляд.

Странные прогнозы

  1. Дата 11.01.2016                                                                                                К странным могу отнести прогноз от Morgan Stanley, что нефть может упасть до 20 в силу укрепления доллара. Очень конечно втыкают подобного рода прогнозы от крупнейших инвестбанков. Кроме доллара ведь нет больше никаких других факторов на рынке, не так ли? :))
  2. Дата 21.01.2016                                                                                                К странным могу отнести прогноз от главы BP, в котором он указал, что нефть на какой то промежуток времени может упасть до 10. Странный он на мой взгляд потому, что при такой цене как минимум половина мировой добычи станет операционно убыточной, а избыточное предложение сейчас находится на уровне 2-3% от добычи. В общем чудеса в жизни конечно бывают, но не до такой же степени.
  3. Дата 09.02.2016                                                                                                К странным также могу отнести прогноз Goldman Sachs, что цены могут упасть ниже 20 из-за переполнения хранилищ. Да действительно запасы сейчас на исторических хаях, но до исчерпания места еще не близко. Опять же других факторов на рынке же конечно нет :))
Идиотские прогнозы

  1. Даты 12.01.2016 и 28.01.2016                                                                Какие то совершенно феерические прогнозы выдает Standard Chartered. Сначала пишет, что цены упадут до 10, а через две недели пишет, что цены вырастут до 75. В общем даже не знаю, что тут можно сказать :))
  2. Дата 25.01.2016                                                                                                Ну и конечно в этой рубрике никак нельзя обойтись без Леонида Арнольдовича, который заявил, что при нефти ниже 30 мир существовать не сможет :)). Это в общем заявление примерно из той же серии, что любят делать наши вожди, про то что мировой финансовой системе придет кирдык.
  3. Дата 10.02.2016                                                                                             Игорь Иваныч опять отличился :)) Сказал, что спекулянты вообще меры не знают и что они и до 10 могут цены обвалить :))

Продолжение следует ...

суббота, 6 февраля 2016 г.

Oil Fields Economics

Вот тут уважаемая фирма опубликовала оценку операционных костов при добыче нефти. Из нее следует, что в районе 2 млн. bboe/d операционно убыточно при ценах ниже 40.

Я так понимаю, что это нефть добываемая из песков в Канаде. Там вроде есть принципиально два разных способа разработки.

Один это добыча породы экскаваторами и потом отправка ее на завод на переработку.
Второй, так называемый метод sagd - это нагревание сверхвязкой субстанции в скважине до текучего состояния и ее последущее выкачивание.
Я так понимаю, что если остановить добычу методом sagd из скважины, то перезапустить ее будет практически невозможно. Плюс capex достаточно высокий на такие скважины. По этим причинам эту часть добычи скорее всего пока и не останавливают, надеются на отскок нефти.
Почему не останавливают добычу экскаваторами, а это от 0.5 до 1 млн. bboe/d - непонятно.


Еще эта компания опубликовала вот такую картинку, показывающую, при каких ценах на нефть выгодно бурение новых скважин в различных местах.


Вот здесь я пожалуй с ними не совсем соглашусь в части сланцевых месторождений.
Я думаю, что эти цифры были более менее справедливы по данным на начало 2015 года. Как правило все таки такой ресеч запаздывает с оценками. Вот например классический кейс от Голдманов, с опозданием на год где-то.


В реальности, особенно когда прижало низкими ценами, и чтобы банально выжить необходимо повышать эффективность, прогресс начинает ускоряться.
Во первых достаточно сильно ужались в цене буровики и прочие сервисники (25-30%).
Во вторых за счет совершенствования технологий фрака и бурения стартовые дебиты выросли где-то на 15-20%. Также ожидается увеличение общей отдачи нефти за весь период со скважины. Все это достаточно существенно подвинет кривую с верхнего рисунка вниз.
И это все не какие то фантазии, а подтверждается серьезными международными ресечерами.
Плюс в презентациях по итогам 2-3 кв. 2015 компании занимающиеся добычей говорят о том же, только им пока не особо верят :)) В общем жизнь покажет.
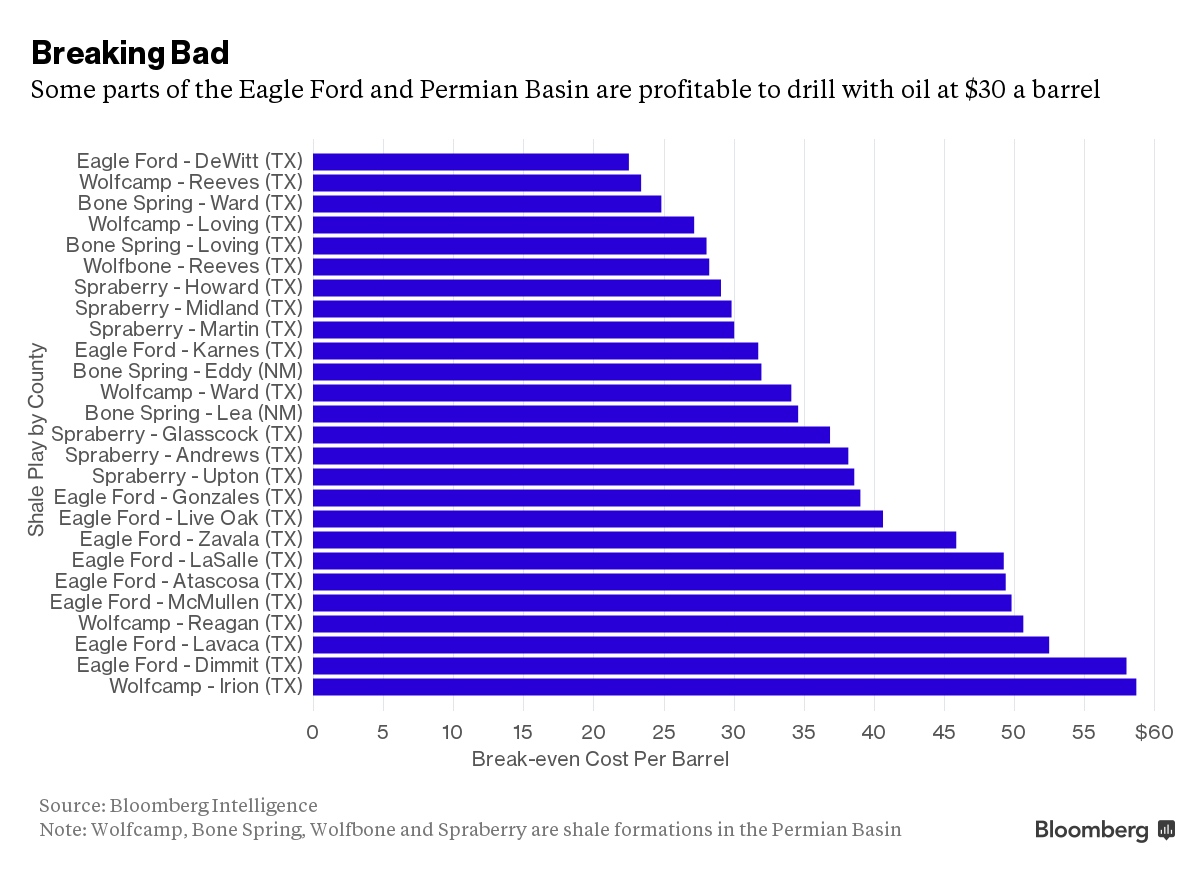
У меня же из расчетов на коленке получилось, что новое бурение на Баккене имеет смысл при цене выше 45, на Пермиане и Игл Форде при цене выше 35. Хотя возможно я и ошибаюсь и все не так оптимистично.

Реально картинка прояснится по результатам отчетов за 4 кв. 2015 и 1 кв. 2016.
Я кстати далеко не одинок, в таких оценках.
В реальности даже месторождения находящиеся недалеко друг от друга могут иметь абсолютно разную эффективность и поэтому в целом по бассейну оценки давать конечно непросто.


Если же говорить о каком то глобальном вью, то мне вот более менее близка позиция, высказанная профессиональным человеком, хотя с отдельными цифрами я не совсем согласен.
https://www.facebook.com/sergey.vakulenko.7/posts/945176755517742